Jika Transaksi Digital Dipajaki, Apa Risiko Nyatanya bagi UMKM dan Bank?
Analisis ekonomi untuk pembaca umum • Sumber diperiksa 5 November 2026
Di meja kasir, pilihan pembayaran terlihat sederhana: pelanggan menyerahkan uang tunai atau memindai kode QR. Namun, bagaimana jika salah satu cara membayar menjadi lebih mahal karena pungutan tambahan? Apakah pelanggan akan kembali membawa uang tunai? Apakah pedagang akan ikut menyimpan lebih banyak uang di laci? Dan apakah perubahan tersebut cukup untuk membuat bank mengalami kesulitan?
Risiko yang masuk akal untuk dibahas adalah perubahan pilihan pembayaran, tekanan pada margin usaha, berkurangnya jejak transaksi, dan kemungkinan tekanan pendanaan bank. Lompatan dari “orang memakai cash” langsung menjadi “bank pasti kolaps” mengabaikan banyak kondisi yang menentukan hasil akhirnya. Penelitian di luar negeri memberi alasan untuk memperhatikan dampak pajak transaksi terhadap kredit, tetapi bukan dasar untuk meramalkan krisis perbankan Indonesia. Felipe Restrepo (2019/05), Abstrak dan pengantar
Batas pembahasan: artikel ini menganalisis skenario apabila ada pungutan tambahan atas nilai transaksi digital. Artikel ini tidak menyatakan setiap transfer bank atau pembayaran QRIS di Indonesia sedang dikenai pajak tambahan atas nominalnya. Simulasi angka di bawah adalah contoh buatan, bukan tarif kebijakan yang berlaku, bukan proyeksi nasional, dan bukan data keuangan bank tertentu.
1. Jangan mencampur pajak, biaya transfer, dan MDR
Sebelum menilai risiko ekonomi, kita harus mengetahui biaya apa yang dibicarakan. Dalam penjelasan DJP tentang teknologi finansial, dasar pengenaan PPN jasa terkait adalah biaya layanan atau imbalannya, bukan otomatis seluruh uang yang dipindahkan. Peraturan yang dirujuk juga membedakan nilai uang elektronik dari imbalan penyelenggara. DJP (2022/04), Siaran pers, penjelasan dasar pengenaan DJP / PMK 69 (2022), Pasal 8–9
Empat istilah berikut menjawab pertanyaan yang berbeda.
| Istilah | Yang perlu diperiksa | Kesalahan pemahaman yang perlu dihindari |
|---|---|---|
| Pajak atas barang, jasa, atau penghasilan | Objek pajak dan status pihak yang bertransaksi | Menganggap kewajiban hilang hanya karena dibayar tunai |
| Biaya transfer | Tarif layanan penyedia untuk memindahkan uang | Menyebut semua biaya bank sebagai pajak negara |
| Merchant Discount Rate atau MDR | Biaya pemrosesan pembayaran yang dikenakan kepada merchant | Menganggap MDR sama dengan pajak atas nominal belanja |
| Pajak atas nilai transaksi | Apakah nilai pembayaran menjadi dasar pungutan menurut aturan tertentu | Menganggap skenario ini identik dengan PPN atas biaya layanan |
Bank Indonesia menjelaskan bahwa MDR merupakan biaya jasa bagi penyedia layanan dalam industri pembayaran; BI tidak mengambil bagian dari MDR. Biaya itu ditanggung merchant dan tidak boleh dibebankan kepada konsumen sebagai tambahan MDR. Penjelasan ini penting saat membandingkan biaya penerimaan pembayaran. Bank Indonesia (2026/10), Definisi MDR dan pihak penanggung
Untuk konteks terbaru, siaran pers BI menyebut perluasan MDR QRIS 0% efektif 1 Oktober 2026: transaksi hingga Rp500.000 untuk merchant usaha mikro tetap memperoleh MDR 0%, sementara transaksi hingga Rp100.000 memperoleh MDR 0% pada seluruh kategori merchant. Ketentuan kategori dan nilai transaksi perlu dilihat pada informasi resmi, bukan diasumsikan satu tarif untuk semua toko. Bank Indonesia (2026/08), Siaran pers No. 28/159/DKom
2. Pemungutan pajak melalui pembayaran bukan pajak atas semua pembayaran
Ada perbedaan antara memakai infrastruktur pembayaran untuk memungut pajak dan menjadikan setiap perpindahan uang sebagai objek pajak. DJP menyatakan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri atau SPP-TDLN mulai diterapkan 25 September 2026. Mekanisme ini berkaitan dengan PPN pemanfaatan barang dan jasa digital dari luar negeri, bukan jenis atau tarif pajak baru. Transaksi yang sudah dipungut melalui mekanisme PPN PMSE tidak dipungut kembali melalui skema tersebut. DJP (2026/10), Siaran pers 1 Oktober 2026
Dengan demikian, pembaca perlu memeriksa apa yang dibeli, dari siapa, dan ketentuan apa yang berlaku. Label “transaksi digital” saja belum cukup untuk menyimpulkan ada pajak atas semua transfer atau semua pembayaran QRIS. Dasar objek dalam Pasal 2 PMK 49 Tahun 2026 menyebut barang digital dan jasa digital dari luar daerah pabean yang dimanfaatkan di dalam daerah pabean. DJP / PMK 49 (2026), Pasal 2
Penjelasan DJP mengenai QRIS juga membedakan PPN atas jasa sistem pembayaran dari harga belanja pembeli. Cara membayar tidak dengan sendirinya mengubah pajak atas barang yang dibeli. DJP (tanpa tanggal halaman), Penjelasan metode pembayaran dan MDR
Kesimpulan editorialnya: sebelum merespons kabar pajak dengan mengganti seluruh cara pembayaran, mintalah contoh penghitungan konkret. Apakah tambahan dihitung dari nilai belanja, biaya penyedia, atau nilai barang digital yang memang merupakan objek pajak? Ketiga dasar itu dapat menghasilkan konsekuensi yang sangat berbeda.
3. Risiko pertama: sebagian transaksi berpindah ke cara yang lebih murah
Kajian Taxing Mobile Money: Theory and Evidence menggunakan model serta data negara-negara Afrika untuk meneliti pilihan pembayaran. Penulis menemukan penurunan penggunaan mobile money setelah pemajakan dalam konteks yang mereka teliti, dengan respons berbeda menurut akses pengguna ke alternatif. Ada bukti yang mengarah pada pergeseran menuju cash, tetapi penelitian tersebut bukan penelitian QRIS Indonesia. Working paper juga merupakan hasil penelitian penulis, bukan otomatis posisi resmi seluruh lembaga IMF. Barczay dkk. / IMF Working Paper (2025/12), Abstrak; mekanisme pilihan pembayaran
Sebagai contoh analitis, bayangkan pembeli membayar makan siang Rp30.000. Jika pembayaran digital mendapat tambahan biaya yang dianggap tidak sebanding dengan kenyamanannya, sebagian pembeli mungkin memilih tunai. Pembeli lain mungkin tetap menggunakan aplikasi karena tidak membawa uang, membutuhkan bukti pembayaran, atau sedang bertransaksi jarak jauh. Contoh ini menunjukkan pilihan yang mungkin terjadi, bukan perkiraan berapa persen masyarakat akan berpindah.
Respons juga bisa datang dari pedagang. Toko dapat lebih sering mengingatkan pelanggan tentang pilihan pembayaran, meninjau penyedia layanan, atau memperbaiki pencatatan untuk melihat biaya yang benar-benar muncul. Tidak semua perubahan harus berbentuk penutupan layanan digital. Yang perlu diamati ialah perubahan perilaku nyata, bukan hanya ramainya percakapan di media sosial.
Pertanyaan yang berguna untuk usaha: apakah transaksi batal, hanya berganti kanal, atau tetap berjalan seperti biasa? Ketiganya punya akibat berbeda. Pergantian kanal tidak otomatis berarti penjualan berkurang; transaksi batal lebih langsung menyentuh omzet.
4. Risiko kedua: pungutan kecil bisa terasa besar pada laba
Untuk melihat mengapa pelaku usaha peka terhadap biaya, gunakan simulasi buatan berikut. Misalkan penjualan bulanan Rp100 juta dan laba sebelum pungutan tambahan Rp2 juta, setara margin 2%. Semua penjualan dalam contoh diasumsikan menjadi dasar pungutan. Tidak ada pengecualian, pengkreditan, perubahan harga, atau perubahan volume penjualan.
| Tarif tambahan hipotetis | Tambahan biaya | Laba tersisa | Penurunan dari laba awal |
|---|---|---|---|
| 0% | Rp0 | Rp2.000.000 | 0% |
| 0,1% | Rp100.000 | Rp1.900.000 | 5% |
| 0,3% | Rp300.000 | Rp1.700.000 | 15% |
| 0,5% | Rp500.000 | Rp1.500.000 | 25% |
Perhitungannya sederhana: tambahan biaya = nilai transaksi yang dikenai × tarif. Penurunan laba relatif = tambahan biaya ÷ laba awal. Karena laba jauh lebih kecil daripada omzet dalam contoh ini, biaya yang tampak kecil terhadap penjualan menjadi besar terhadap laba.
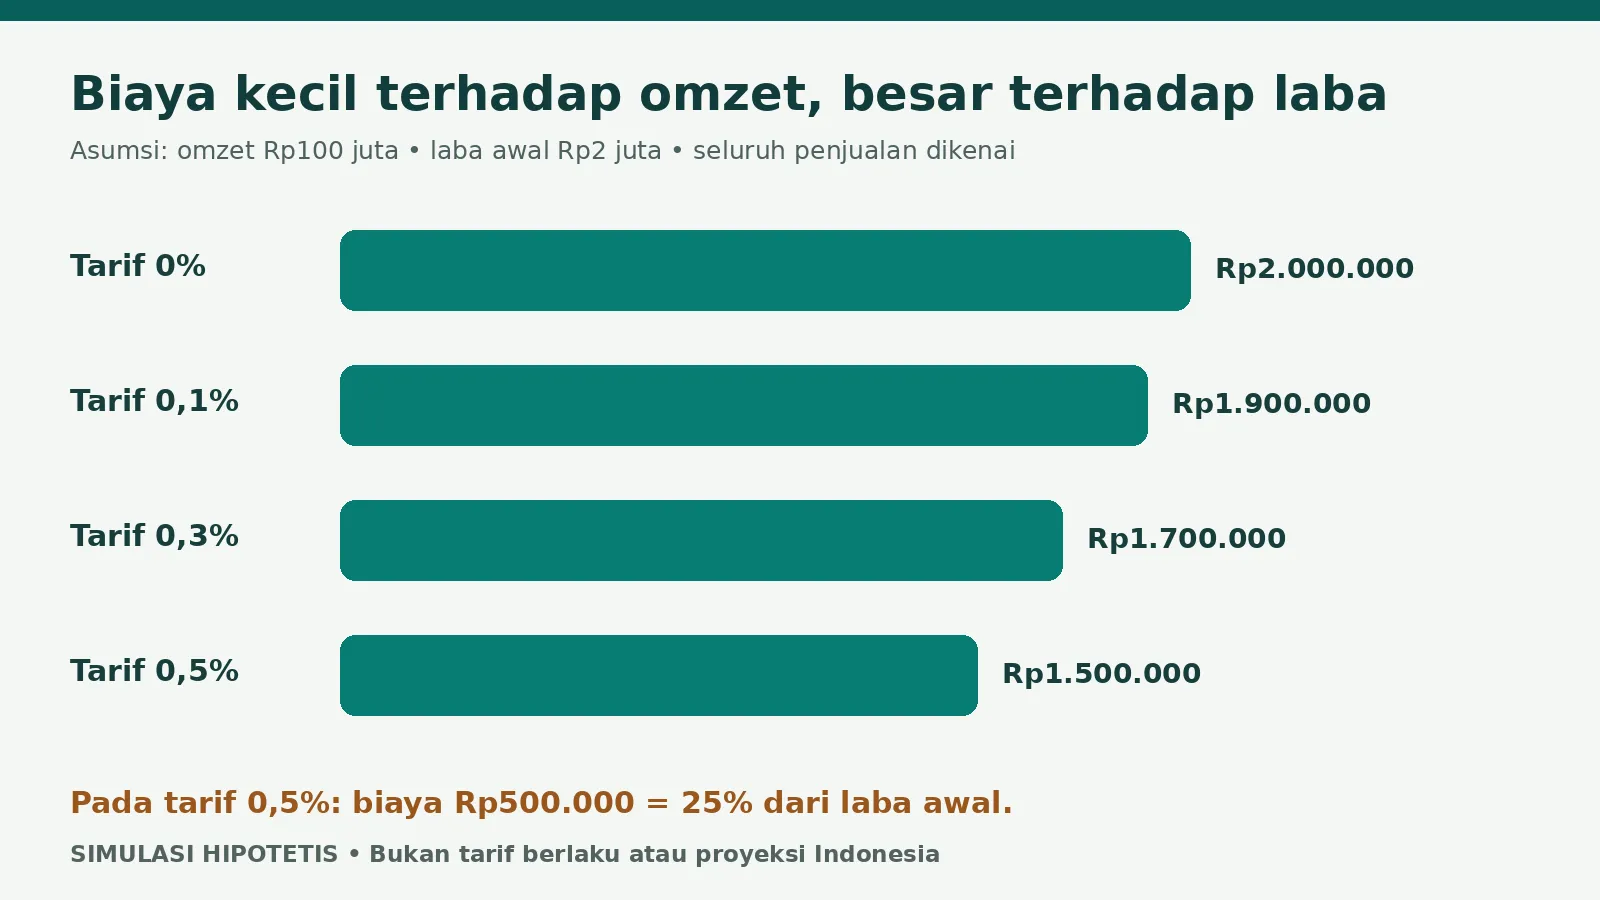
Namun, jangan memperlakukan hasil tersebut sebagai angka universal. Jika hanya separuh penjualan menjadi dasar pungutan 0,5%, tambahan biaya menjadi Rp250.000, bukan Rp500.000. Jika usaha memperoleh pengecualian atau dapat mengkreditkan pungutan, pengaruh akhirnya berubah lagi. Contoh ini juga tidak berarti setiap UMKM memiliki margin 2%.
Bagi pemilik toko, langkah praktisnya adalah menghitung dari catatan sendiri: omzet menurut kanal, tarif efektif, biaya tetap, serta laba sesudah biaya operasional. Membandingkan persentase tarif saja dapat menyesatkan jika dasar pengenaan atau jumlah transaksi berbeda.
5. Risiko ketiga: beban dapat menumpuk sepanjang rantai usaha
Penelitian tentang pajak debit bank di Amerika Latin membahas potensi cascading, yakni beban yang berulang sepanjang proses produksi dan pertukaran. Pungutan transaksi yang tidak memiliki mekanisme pengkreditan dapat berbeda akibatnya dari pajak yang memang dirancang dengan pengkreditan pajak masukan. Studi tersebut merupakan pembahasan historis, bukan gambaran aturan Indonesia saat ini. Coelho dkk. / IMF Working Paper (2001/05), Bagian II dan IV
Berikut simulasi transaksi sederhana, dengan tarif hipotetis 0,5% pada masing-masing pembayaran:
| Pembayaran | Nilai pembayaran | Pungutan hipotetis |
|---|---|---|
| Produsen membayar pemasok bahan | Rp100.000 | Rp500 |
| Distributor membayar produsen | Rp140.000 | Rp700 |
| Toko membayar distributor | Rp180.000 | Rp900 |
| Konsumen membayar toko | Rp220.000 | Rp1.100 |
| Total dari empat pembayaran berbeda | Rp640.000 | Rp3.200 |
Total Rp3.200 bukan berarti konsumen otomatis membayar Rp3.200 lebih mahal. Dalam contoh, beban bisa ditanggung pihak yang berbeda. Harga jual dapat berubah, margin dapat menyusut, atau pelaku usaha dapat mengubah prosesnya. Angka itu hanya menjumlahkan pungutan dari empat pembayaran yang diasumsikan dikenai.
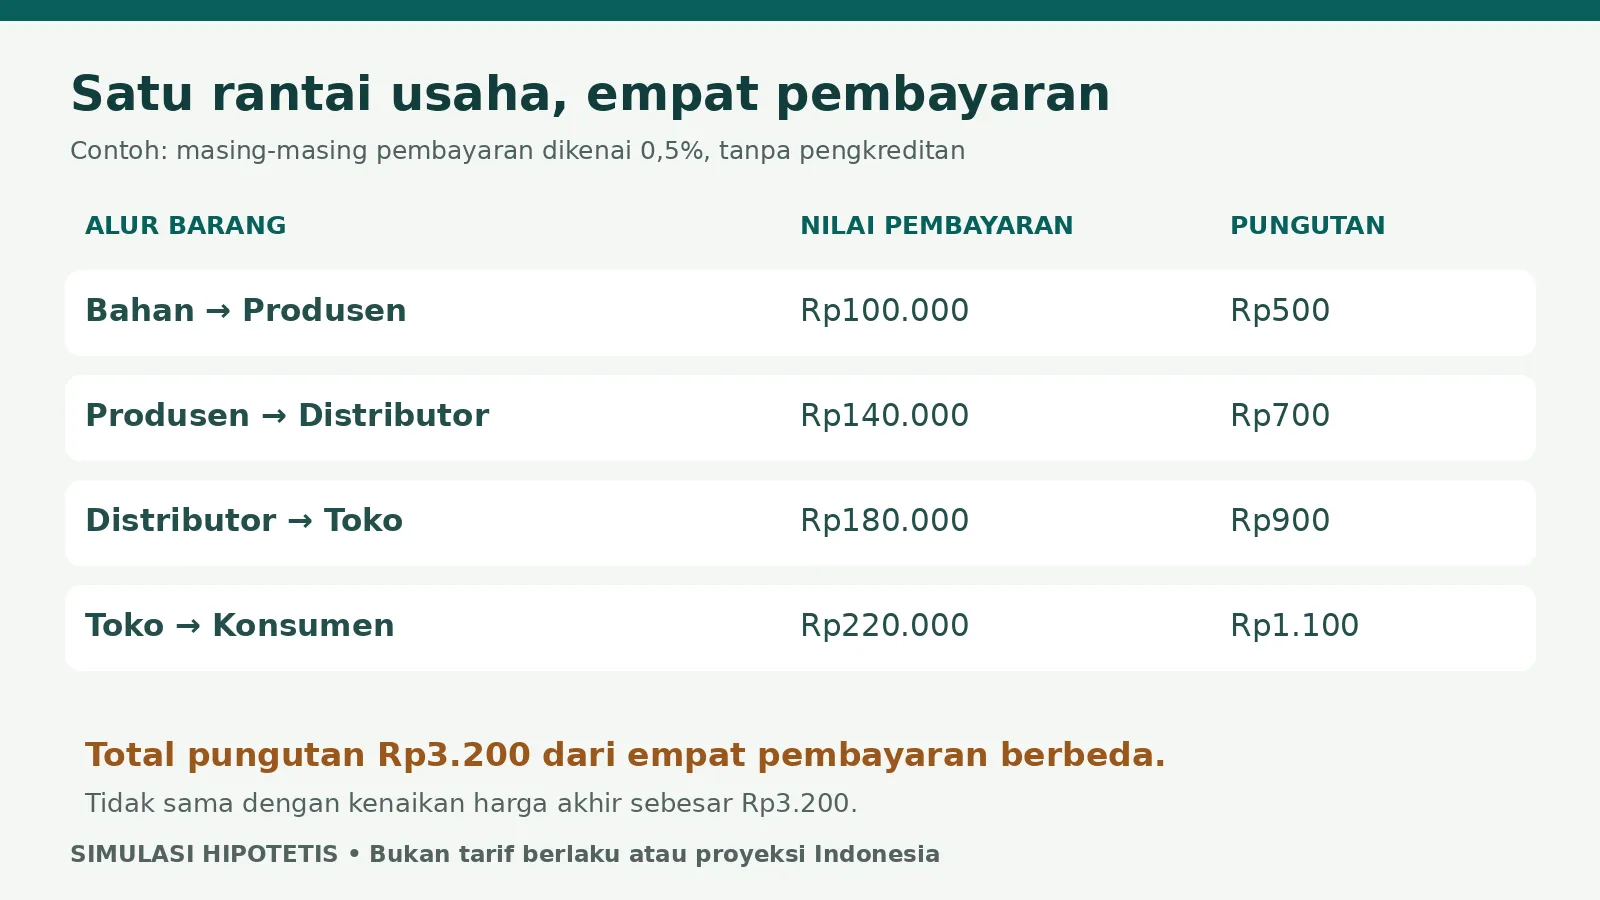
Karena itu, analisis kebijakan perlu memperhatikan rantai transaksi, bukan hanya satu pembayaran di kasir. Jika ada pengecualian untuk pembayaran tertentu, pengkreditan, atau batas nilai, hasilnya perlu dihitung ulang. Menjumlahkan tarif secara sembarangan tanpa mengetahui dasar tiap pembayaran akan menghasilkan kesimpulan yang keliru.
6. Apakah biaya tersebut pasti menjadi inflasi?
Dalam kerangka analisis artikel ini, kenaikan biaya dapat menimbulkan tekanan harga, tetapi tekanan harga tidak sama dengan kepastian inflasi tinggi. Simulasi di bagian sebelumnya tidak memodelkan persaingan, permintaan, pasokan, atau respons kebijakan. Karena itu, artikel ini tidak menghitung dampak terhadap inflasi nasional.
Misalkan dua warung bersaing ketat. Satu warung mungkin menyerap biaya agar harga tetap menarik. Warung lain mungkin memperbaiki pembelian stok supaya biaya lain turun. Pada situasi berbeda, kenaikan harga umum mungkin menjadi pilihan. Ini adalah beberapa kemungkinan keputusan usaha, bukan laporan tentang respons warung yang telah disurvei.
Untuk mengevaluasi keadaan nyata, perlu data perubahan harga, margin, penjualan, dan pangsa pembayaran, dibandingkan dengan usaha yang tidak mengalami perubahan biaya serupa. Tanpa pembanding, kenaikan harga setelah suatu kebijakan belum cukup membuktikan kebijakan itu satu-satunya penyebab.
7. Risiko keempat: jejak transaksi berkurang jika pencatatan tidak ikut dijaga
OECD menjelaskan bahwa keterbatasan dokumentasi merupakan tantangan dalam memahami dan memajaki kegiatan informal. Pembayaran digital dapat meninggalkan jejak informasi, sedangkan transaksi cash tidak menghasilkan jejak elektronik pembayaran yang sama. Ini tidak berarti setiap pengguna tunai menghindari pajak atau setiap usaha digital otomatis patuh. OECD (2026/06), Lack of reliable data to identify and track informal activities
Sebagai implikasi praktis bagi UMKM, mengganti kanal pembayaran sebaiknya tidak berarti menghilangkan catatan penjualan. Warung tetap dapat memakai buku kas atau aplikasi kasir meskipun pelanggan membayar tunai. Catat tanggal, nilai, barang yang dijual, diskon, pengembalian, dan siapa yang menerima uang.
Contoh keputusan yang masuk akal adalah memisahkan kolom kas, transfer, dan QRIS, lalu mencocokkannya setiap akhir hari. Jika kas fisik lebih kecil daripada catatan, periksa uang kembalian, pengambilan pribadi, pengeluaran toko, atau transaksi yang belum dimasukkan. Ini saran pengendalian usaha, bukan hasil pengukuran kerugian nasional.
Pembaca yang ingin melihat penggunaan pembayaran digital dalam pengembangan usaha dapat membaca QRIS dan E-Katalog: Perluas Pasar UMKM dari Transaksi Digital hingga Belanja Pemerintah. Artikel tersebut merupakan bacaan terkait, bukan sumber hukum perpajakan.
8. Risiko kelima: uang tunai juga memiliki biaya
Membandingkan digital dengan tunai hanya dari tarif aplikasi mengabaikan biaya lain. Kajian mobile money menyebut ketidaknyamanan membawa dan menyimpan cash serta risiko pencurian sebagai bagian dari pertimbangan pengguna. Karena itu, lebih murah di layar belum tentu lebih murah setelah waktu dan risiko dihitung. Barczay dkk. / IMF Working Paper (2025/12), Abstrak; mekanisme pilihan pembayaran
Sebagai lembar kerja usaha, bandingkan dua daftar berikut selama periode yang sama:
| Penerimaan digital | Penerimaan tunai |
|---|---|
| Biaya layanan yang benar-benar dipotong | Biaya perjalanan untuk setor atau mengambil uang |
| Waktu mencocokkan laporan transaksi | Waktu menghitung kas dan menyiapkan kembalian |
| Waktu menangani gangguan atau pembayaran bermasalah | Selisih kas yang benar-benar tercatat |
| Biaya perangkat dan koneksi yang relevan | Biaya penyimpanan dan pengamanan yang relevan |
Tidak perlu memasukkan angka kerugian yang belum pernah terjadi sebagai kepastian. Bedakan pengeluaran nyata, perkiraan waktu, dan skenario risiko. Perbandingan yang rapi akan lebih berguna daripada menganggap salah satu kanal selalu gratis.
Pilihan campuran juga layak dinilai. Usaha dapat mempertahankan tunai untuk pelanggan yang membutuhkannya dan digital untuk pelanggan yang mengutamakan kepraktisan. Ini saran operasional; kelayakannya perlu disesuaikan dengan pelanggan, lokasi, serta layanan yang tersedia.
9. Risiko keenam: dampak terhadap simpanan dan kredit bersifat bersyarat
Felipe Restrepo meneliti pajak debit bank pada tujuh negara Amerika Latin dengan periode penerapan dalam sampel 1986–2005. Penelitiannya menemukan dampak negatif terhadap ketersediaan kredit dan pertumbuhan industri yang lebih bergantung pada pembiayaan. Salah satu mekanisme yang dianalisis adalah dorongan mengurangi simpanan dan beralih ke cash. Temuan itu mendukung adanya jalur risiko pendanaan, tetapi tidak boleh disalin sebagai angka proyeksi Indonesia. Felipe Restrepo (2019/05), Abstrak dan pengantar
Untuk memahami syaratnya, gunakan contoh arus dana berikut. Pelanggan menarik Rp1 juta dan membelanjakannya di beberapa toko. Jika toko-toko menyetor kembali total penerimaan tersebut, uang kembali menjadi simpanan dalam sistem bank. Bisa saja bank penerima berbeda dari bank tempat pelanggan menarik uang.
Sebaliknya, jika uang itu terus ditahan di rumah, di laci toko, atau digunakan berulang tanpa disetor, lebih banyak dana berada di luar simpanan bank. Kedua keadaan sama-sama bisa terlihat sebagai kenaikan transaksi tunai, tetapi konsekuensi pendanaannya berbeda. Contoh ini merupakan penjelasan akuntansi sederhana; tidak memasukkan penciptaan kredit baru, belanja pemerintah, atau operasi bank sentral.
Yang perlu ditanyakan bukan hanya “berapa orang memakai cash?”, melainkan “berapa besar dana bersih keluar, berapa lama, terkonsentrasi di bank mana, dan bagaimana bank mengganti sumber dananya?”. Artikel ini tidak mempunyai data untuk menjawab pertanyaan tersebut bagi bank tertentu.
10. Mengapa kembali ke cash tidak otomatis membuat bank kolaps?
Bank of England menjelaskan bahwa bank run terjadi ketika penarikan dana oleh deposan berlangsung lebih cepat daripada kemampuan bank mengelolanya. World Bank membedakan persoalan sebuah bank dari krisis sistemik ketika banyak bank menghadapi masalah likuiditas atau solvabilitas secara bersamaan. Dengan demikian, perubahan preferensi pembayaran saja belum cukup untuk menyatakan terjadi krisis. Bank of England (tanpa tanggal pasti), Penjelasan bank run World Bank (tanpa tanggal halaman), Definisi krisis perbankan
Likuiditas menyangkut kemampuan memenuhi pembayaran ketika jatuh tempo. Solvabilitas menyangkut kecukupan nilai aset terhadap kewajiban. Penelitian Federal Reserve Bank of Richmond membahas bahwa kegagalan bank dapat berasal dari penarikan terhadap bank yang semula solven maupun kerugian yang membuat bank insolven. Kedua masalah dapat berinteraksi, sehingga kondisi masing-masing bank perlu diperiksa. Federal Reserve Bank of Richmond (2026), Abstrak WP 26-02
Dalam konteks Indonesia, BI menyediakan Pinjaman Likuiditas Jangka Pendek untuk bank yang memenuhi persyaratan. Penjelasan peraturannya mencakup solvabilitas, agunan yang cukup, dan proyeksi arus kas untuk pengembalian. Adanya fasilitas ini tidak berarti semua bank memperoleh bantuan otomatis atau semua kerugian ditanggung negara. Bank Indonesia (2023), Substansi persyaratan PLJP

Penilaian editorial artikel ini adalah menempatkan kolaps bank di luar skenario dasar. Untuk menyimpulkan risiko tersebut meningkat, diperlukan bukti tambahan tentang arus dana, aset likuid, modal, kualitas kredit, akses pendanaan, dan respons otoritas. Antrean singkat di ATM atau cerita satu pedagang tidak dapat menggantikan keseluruhan bukti itu.
11. Risiko ketujuh: target penerimaan pajak bisa meleset
ICTD, melalui rangkuman penelitian DIGITAX di Afrika, menemukan penerimaan pajak mobile money biasanya relatif kecil terhadap total penerimaan pajak dan kerap di bawah harapan. Namun, rangkuman yang sama menyatakan dampak terhadap pertumbuhan pasar dapat terbatas dan sementara; pertumbuhan transaksi sering pulih. Ini penyeimbang penting terhadap anggapan bahwa setiap pajak digital pasti menghancurkan pasar secara permanen. Hearson dkk. / ICTD (2024/07), Key messages 1–4
Ilustrasi perencanaan: anggap nilai transaksi awal 100 satuan dan tarif 1%. Perhitungan statis menghasilkan penerimaan 1 satuan. Jika basis transaksi yang terkena kemudian hanya 80 satuan, penerimaan menjadi 0,8 satuan. Penurunan 20% tersebut adalah asumsi contoh, bukan prediksi perilaku Indonesia.
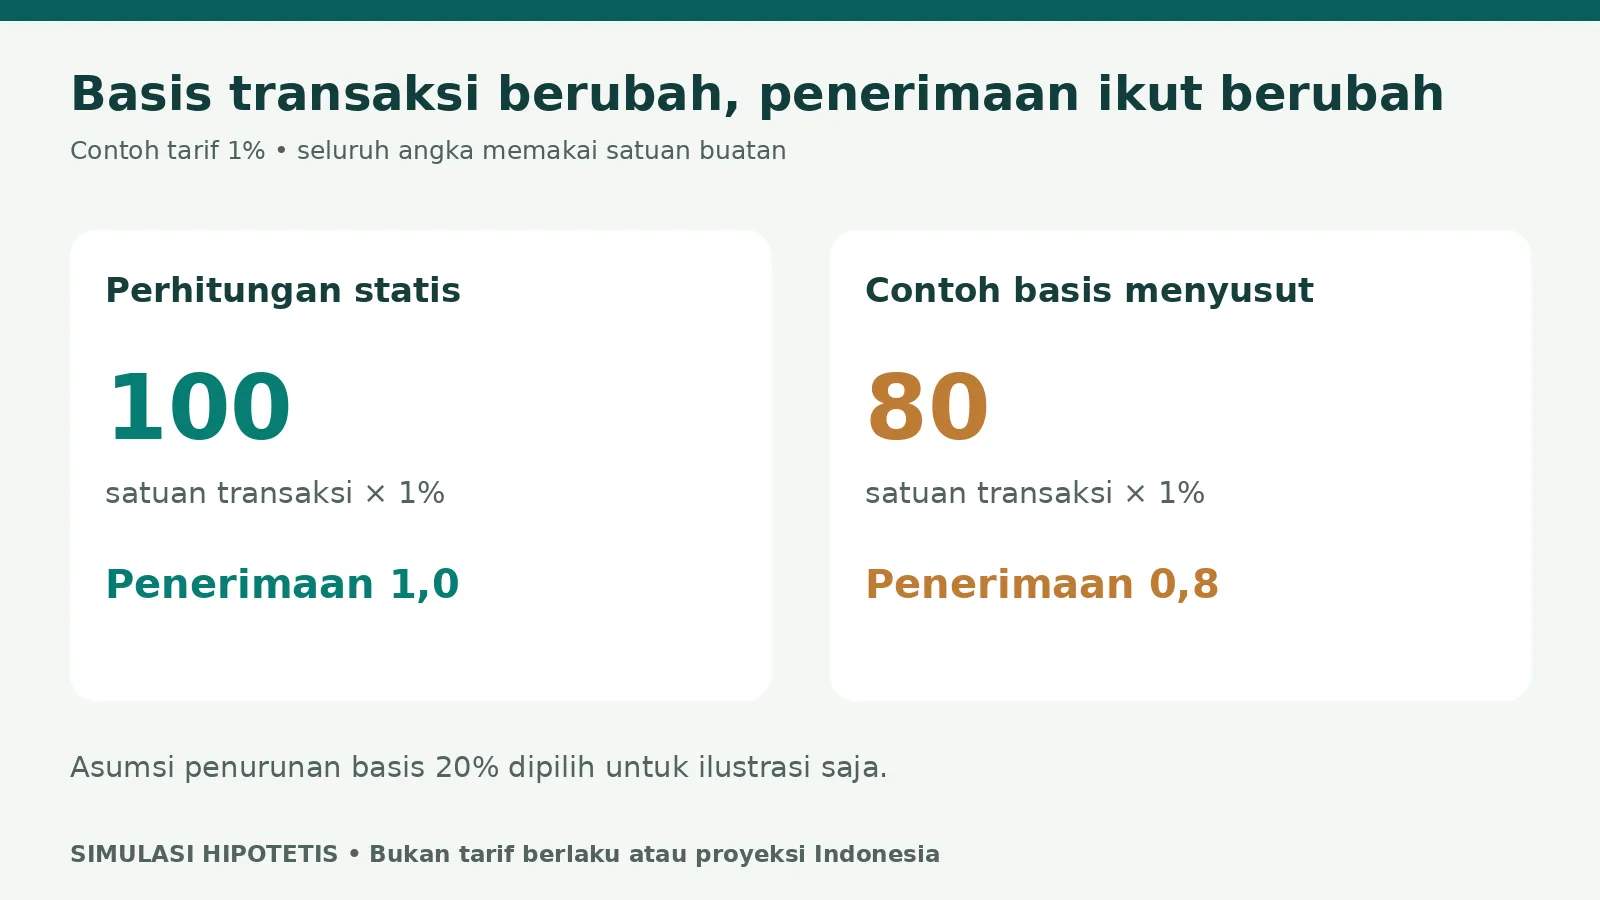
Contoh itu tidak membuktikan total penerimaan negara turun. Pemerintah masih menerima 0,8 satuan dari pungutan tersebut, dan ada pajak lain yang tidak dimodelkan. Sebaliknya, contoh juga menunjukkan bahwa mengalikan tarif dengan volume transaksi lama tanpa mempertimbangkan perubahan perilaku dapat terlalu optimistis.
Pertanyaan kebijakan yang lebih lengkap ialah berapa penerimaan bersih setelah biaya administrasi, respons pengguna, serta dampak terhadap basis pajak lain. Jawabannya memerlukan evaluasi, bukan sekadar menghitung seluruh uang yang melintas di aplikasi.
12. Risiko kedelapan: beban tidak merata dan persepsi bisa bertahan
Penelitian mobile money menemukan bahwa pengguna tanpa rekening bank dan sebagian pengguna perdesaan dapat menghadapi beban lebih berat karena alternatifnya terbatas. Pelajaran yang dapat diambil adalah memeriksa siapa yang bisa berpindah kanal dengan mudah dan siapa yang harus tetap membayar. Kesimpulan distribusi untuk Indonesia memerlukan data Indonesia. Barczay dkk. / IMF Working Paper (2025/12), Abstrak; mekanisme pilihan pembayaran
ICTD juga menyoroti peran persepsi: pemahaman yang tidak sempurna dan perdebatan publik dapat membentuk respons pengguna, bahkan setelah rancangan pajak diubah. Karena itu, informasi mengenai pengecualian atau insentif belum tentu langsung menghasilkan perilaku yang diharapkan. Hearson dkk. / ICTD (2024/07), Key messages 1–4
Sebagai rekomendasi editorial, komunikasi perlu menyertakan contoh angka yang dekat dengan keseharian: belanja Rp25.000, transfer Rp500.000, pembayaran pemasok, dan pemindahan uang antar rekening sendiri. Setiap contoh harus menyebut dasar pengenaan, pihak yang membayar, dan apakah ada pengecualian. Kalimat umum “digital kena pajak” terlalu luas untuk menjadi panduan keputusan.
13. Tiga skenario yang lebih berguna daripada ramalan kolaps
Tabel berikut merupakan kerangka analisis, bukan hasil model probabilitas. Tidak ada persentase kemungkinan yang diberikan karena data kebijakan hipotetis dan respons masyarakat belum tersedia.
| Skenario | Kondisi yang diasumsikan | Yang perlu diamati |
|---|---|---|
| Penyesuaian kecil | Biaya tambahan rendah, transaksi kecil terlindungi, manfaat digital tetap kuat | Keluhan biaya, perpindahan kanal terbatas, margin usaha |
| Peralihan lebih luas | Perbedaan biaya terasa, banyak pedagang dan pelanggan memilih cash | Pangsa transaksi digital, biaya kas, pencatatan dan simpanan |
| Tekanan pendanaan | Penarikan bersih besar dan bertahan, penggantian pendanaan mahal | Likuiditas tiap bank, biaya dana, suku bunga dan penyaluran kredit |
Kerangka ini sengaja tidak menyamakan ketiga skenario dengan krisis. Pada setiap tahap perlu dilihat apakah ada mekanisme penyesuaian: perubahan layanan, pengecualian, penurunan biaya, setoran kembali, atau perubahan kebijakan. Jika salah satu asumsi tidak terjadi, hasilnya juga bisa berbeda.
14. Data apa yang sebaiknya dipantau?
Untuk membaca dampak secara lebih tenang, berikut usulan indikator evaluasi. Daftar ini adalah rekomendasi penyusunan analisis, bukan klaim bahwa indikator tersebut sekarang sedang memburuk.
- Volume dan nilai transaksi menurut kanal. Pisahkan jumlah pembayaran dari nominalnya; keduanya bisa bergerak berbeda.
- Transaksi yang batal dibanding yang berpindah kanal. Bedakan penurunan penjualan dari pergantian cara membayar.
- Biaya efektif dan margin usaha. Pakai biaya aktual sesudah pengecualian, bukan hanya tarif maksimum.
- Uang tunai di luar bank dan simpanan menurut kelompok bank. Perhatikan perubahan bersih dan durasinya.
- Biaya dana dan kredit. Bedakan perubahan penawaran kredit dari turunnya permintaan pinjaman.
- Penerimaan bersih dan biaya administrasi. Bandingkan realisasi dengan perkiraan yang memasukkan respons perilaku.
- Kelompok pengguna yang paling terdampak. Pisahkan usaha kecil dan besar, wilayah, serta akses ke alternatif.
Evaluasi sebaiknya menggunakan periode pembanding yang memadai dan memperhatikan musim belanja, hari raya, gajian, serta perubahan ekonomi lain. Tanpa pemisahan itu, perubahan yang kebetulan terjadi pada waktu sama mudah dianggap sebagai hubungan sebab-akibat.
15. Langkah praktis bagi UMKM dan pembaca
Bagian ini berisi saran editorial untuk memeriksa biaya, bukan arahan memindahkan simpanan atau menghindari kewajiban pajak.
- Baca rincian potongan. Pisahkan biaya jasa, pajak terkait jasa, dan kewajiban atas transaksi usahanya.
- Minta penjelasan tertulis dari penyedia. Tanyakan kategori merchant, tarif, pengecualian, jadwal setelmen, dan penanganan transaksi gagal.
- Ukur biaya total selama satu periode. Bandingkan transaksi digital dan tunai dengan metode yang sama.
- Tetap catat semua penjualan. Buku kas tidak perlu berhenti hanya karena cara bayar berubah.
- Pertahankan pilihan yang sesuai pelanggan. Uji kebutuhan di toko sendiri sebelum membuat perubahan besar.
- Periksa aturan melalui sumber resmi. Tautan berita atau unggahan singkat bisa menjadi awal pencarian, tetapi objek dan dasar pemungutan perlu diperiksa lebih lanjut.
Untuk pembuat kebijakan, rekomendasi analitisnya adalah menguji beban efektif pada transaksi kecil, menilai pengulangan pungutan antar tahap, menyediakan komunikasi yang mudah dipahami, dan memantau hasil setelah penerapan. Evaluasi sebaiknya menimbang penerimaan serta biaya ekonomi secara bersamaan.
16. Pertanyaan yang sering muncul
Apakah MDR sama dengan pajak?
Tidak. Dalam penjelasan BI, MDR merupakan biaya jasa pemrosesan pembayaran yang menjadi bagian industri penyedia layanan. Perlakuan pajak atas jasa tersebut adalah persoalan yang berbeda. Bank Indonesia (2026/10), Definisi MDR dan pihak penanggung
Apakah membayar tunai otomatis bebas pajak?
Tidak. Cara membayar tidak otomatis menghapus pajak atas barang atau jasa yang memang menjadi objek pajak. Penjelasan DJP mengenai pembelian dengan QRIS membedakan pajak atas belanja dari metode pembayarannya. DJP (tanpa tanggal halaman), Penjelasan metode pembayaran dan MDR
Apakah semua orang akan meninggalkan QRIS jika biaya naik?
Artikel ini tidak membuat prediksi itu. Bukti internasional menunjukkan respons yang berbeda menurut akses alternatif dan desain kebijakan; ICTD juga menemukan pemulihan pertumbuhan pasar dalam sejumlah pengalaman yang ditelaah. Hearson dkk. / ICTD (2024/07), Key messages 1–4
Apakah penarikan tunai sama dengan bank run?
Tidak setiap penarikan merupakan bank run. Persoalannya adalah skala dan kecepatan penarikan dibanding kemampuan bank memenuhi kewajiban. Konsep tersebut perlu dipisahkan dari kebutuhan cash sehari-hari. Bank of England (tanpa tanggal pasti), Penjelasan bank run
Apakah angka 0,5% dalam artikel adalah tarif pajak baru?
Bukan. Angka tersebut dipilih untuk simulasi matematika. Jangan menggunakannya sebagai tarif kewajiban, informasi kebijakan, atau dasar mengenakan tambahan biaya kepada pelanggan.
Mengapa tidak ada prediksi persentase inflasi atau bank yang akan gagal?
Karena sumber yang digunakan tidak menyediakan dasar untuk membuat prediksi tersebut bagi Indonesia dalam skenario ini. Mengisi kekosongan data dengan angka perkiraan akan menciptakan kesan kepastian yang tidak didukung.
Penutup: nilai perubahan biaya dari dampak yang bisa diperiksa
Penilaian editorial artikel ini adalah memulai dari hal yang terukur: biaya setiap kanal, margin, perubahan perilaku pelanggan, kualitas pencatatan, serta arus dana bersih. Itulah titik awal yang lebih berguna bagi UMKM dan pembaca dibanding membayangkan bank langsung runtuh.
Cash tetap menjadi pilihan pembayaran dalam contoh yang dibahas, sementara layanan digital memiliki manfaat yang perlu dibandingkan dengan biayanya. Keputusan usaha sebaiknya mengikuti perhitungan sendiri dan ketentuan yang benar-benar berlaku. Kekhawatiran ekonomi perlu diuji dengan bukti, dan perbedaan antara fakta, hasil penelitian luar negeri, serta simulasi harus tetap terlihat.
Sumber dan batas penggunaan
Daftar berikut memuat sumber yang benar-benar digunakan. Sumber resmi Indonesia dipakai untuk menjelaskan kebijakan; penelitian internasional dipakai untuk membahas mekanisme dan pengalaman negara lain. Tidak ada angka dampak luar negeri yang diperlakukan sebagai ramalan Indonesia. Penjelasan, simulasi, dan rekomendasi yang diberi label editorial merupakan sintesis artikel, bukan kutipan kesimpulan lembaga sumber.
[DJP, 2022/04] DJP. “Awas Salah! PPN Teknologi Finansial Atas Biaya Jasa Bukan Nominal.” Buka sumber. Bagian: Siaran pers, penjelasan dasar pengenaan. Diakses 5 November 2026. Batas penggunaan: Dasar imbalan jasa; tarif historis pada sumber tidak digunakan sebagai tarif terkini.
[DJP / PMK 69, 2022] DJP / PMK 69. “Pajak Penghasilan dan Pajak Pertambahan Nilai atas Penyelenggaraan Teknologi Finansial.” Buka sumber. Bagian: Pasal 8–9. Diakses 5 November 2026. Batas penggunaan: Rujukan struktur objek dan imbalan layanan; bukan dasar menganggap semua nominal transfer dipajaki.
[Bank Indonesia, 2026/10] Bank Indonesia. “MDR QRIS Bagi Merchant: Kategorisasi dan Simulasi.” Buka sumber. Bagian: Definisi MDR dan pihak penanggung. Diakses 5 November 2026. Batas penggunaan: Artikel BI bertanggal 13 Oktober 2026; diprioritaskan dibanding halaman umum yang masih menampilkan tabel lama.
[Bank Indonesia, 2026/08] Bank Indonesia. “Kartu Kredit Indonesia dan Kebijakan MDR 0%: Sinergi dan Inovasi Perkuat Ekonomi Keuangan Digital Indonesia.” Buka sumber. Bagian: Siaran pers No. 28/159/DKom. Diakses 5 November 2026. Batas penggunaan: Ketentuan perluasan MDR 0% efektif 1 Oktober 2026; bukan pajak baru.
[DJP, 2026/10] DJP. “Pemerintah Mulai Terapkan SPP-TDLN.” Buka sumber. Bagian: Siaran pers 1 Oktober 2026. Diakses 5 November 2026. Batas penggunaan: Cakupan transaksi digital luar negeri; tidak digeneralisasi menjadi pajak semua transfer.
[DJP / PMK 49, 2026] DJP / PMK 49. “Tata Cara Pemungutan PPN terhadap Transaksi Digital Luar Negeri melalui SPP-TDLN.” Buka sumber. Bagian: Pasal 2. Diakses 5 November 2026. Batas penggunaan: Objek barang/jasa digital dari luar daerah pabean; artikel bukan penetapan kewajiban kasus individual.
[DJP, tanpa tanggal halaman] DJP. “Belanja Pakai Uang Tunai atau QRIS Tidak Kena PPN.” Buka sumber. Bagian: Penjelasan metode pembayaran dan MDR. Diakses 5 November 2026. Batas penggunaan: Judul sumber dibaca bersama isi: pajak atas barang/jasa tidak dihapus oleh pilihan cara bayar.
[Barczay dkk. / IMF Working Paper, 2025/12] Barczay dkk. / IMF Working Paper. “Taxing Mobile Money: Theory and Evidence.” Buka sumber. Bagian: Abstrak; mekanisme pilihan pembayaran. Diakses 5 November 2026. Batas penggunaan: Michael Barczay, Shafik Hebous, Fayçal Sawadogo, Jean-François Wen. WP/25/255. Konteks Afrika, bukan QRIS Indonesia. Angka excess burden tidak digunakan karena versi abstrak dan PDF berbeda.
[Coelho dkk. / IMF Working Paper, 2001/05] Coelho dkk. / IMF Working Paper. “Bank Debit Taxes in Latin America.” Buka sumber. Bagian: Bagian II dan IV. Diakses 5 November 2026. Batas penggunaan: WP/01/67; bukti historis dan kerangka cascading, bukan kondisi Indonesia terkini.
[Felipe Restrepo, 2019/05] Felipe Restrepo. “The effects of taxing bank transactions on bank credit and industrial growth: Evidence from Latin America.” Buka sumber. Bagian: Abstrak dan pengantar. Diakses 5 November 2026. Batas penggunaan: Journal of International Money and Finance 93, 335–355. DOI 10.1016/j.jimonfin.2019.02.005. Sampel penerapan 1986–2005; tidak memproyeksikan besaran dampak Indonesia.
[OECD, 2026/06] OECD. “Taxing Informal and Hard-to-Tax Sectors — Revenue Statistics in Asia and the Pacific 2026.” Buka sumber. Bagian: Lack of reliable data to identify and track informal activities. Diakses 5 November 2026. Batas penggunaan: Jejak informasi dan dokumentasi; penggunaan cash bukan bukti otomatis pelanggaran.
[Bank of England, tanpa tanggal pasti] Bank of England. “Why do we regulate banks?.” Buka sumber. Bagian: Penjelasan bank run. Diakses 5 November 2026. Batas penggunaan: Rujukan konsep perbankan umum; bukan aturan Inggris yang diterapkan ke Indonesia.
[World Bank, tanpa tanggal halaman] World Bank. “Banking Crisis.” Buka sumber. Bagian: Definisi krisis perbankan. Diakses 5 November 2026. Batas penggunaan: Rujukan konsep sistemik; bukan laporan krisis Indonesia saat ini.
[Federal Reserve Bank of Richmond, 2026] Federal Reserve Bank of Richmond. “Bank Failures: The Roles of Solvency and Liquidity.” Buka sumber. Bagian: Abstrak WP 26-02. Diakses 5 November 2026. Batas penggunaan: Membedakan kanal likuiditas dan solvabilitas; tidak memberikan probabilitas bank gagal di Indonesia.
[Bank Indonesia, 2023] Bank Indonesia. “Peraturan Bank Indonesia Nomor 4 Tahun 2023 tentang PLJP bagi Bank Umum Konvensional.” Buka sumber. Bagian: Substansi persyaratan PLJP. Diakses 5 November 2026. Batas penggunaan: Rujukan dasar fasilitas; rincian telah memiliki perubahan 2023 dan pelaksanaan PADG 21/2023. Tidak menyatakan akses otomatis.
[Hearson dkk. / ICTD, 2024/07] Hearson dkk. / ICTD. “Taxing Mobile Money in Africa: Risk and Reward.” Buka sumber. Bagian: Key messages 1–4. Diakses 5 November 2026. Batas penggunaan: Policy Brief 10, Institute of Development Studies; DOI 10.19088/ICTD.2024.071. Pembanding hasil lintas konteks, pemulihan pertumbuhan bukan berarti tanpa biaya.
Kredit visual
Tiga ilustrasi dibuat dengan ImageGen dan tidak menggambarkan kejadian, orang, bank, atau toko tertentu. Tiga infografis dibuat secara programatis dari simulasi yang tertulis di artikel, bukan data empiris. Foto sumber berfungsi sebagai konteks visual, bukan bukti adanya pajak baru atau krisis bank.
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar!
Tinggalkan Komentar